Domain betriebsgenehmigung.de kaufen?
Wir ziehen mit dem Projekt
betriebsgenehmigung.de um.
Sind Sie am Kauf der Domain
betriebsgenehmigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebsgenehmigung.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Mercedes-Benz Getriebeöl MB-Freigabe 235.15 A000989440411FDNDOriginal Mercedes-Benz Getriebeöl 236.15Passend für Getriebeart: Mercedes 7-Gang AutomatikgetriebeGetriebetyp: 7G-TronicEinschränkung: ab Produktionsdatum 07/2010HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können.Hinweis zur Entsorgung von AltölWir sind aufgrund der Altölverordnung bei Abgabe von Verbrennungsmotorenöl und/oder Getriebeöl verpflichtet, solches gebrauchtes Öl sowie Ölfilter und die beim Ölwechsel regelmäßig anfallenden ölhaltigen Abfälle (im Folgenden „Altöl“) zurückzunehmen. Sofern Sie als gewerbliches oder sonstiges wirtschaftliches Unternehmen oder öffentliche Einrichtungen Verbrennungsmotoren- oder Getriebeöle erwerben, weisen wir darauf hin, d20,30 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Eichner PP-Warenanhänger grün Freigabe (9219-00772)Eigenschaften • Wetterfeste PP-Warenanhänger\n• Zur schnellen Kennzeichnung von Gütern und Waren\n• Mit verschiedenen Aufdrucken und passenden Farben\n• In praktischer Spenderbox\n• Bedruckung Freigabe\n• Grün Lieferumfang • 100x Eichner PP-Warenanhänger grün Freigabe (9219-00772)24,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Ähnliche Suchbegriffe für Abschreibungen
-
Mercedes-Benz Getriebeöl MB-Freigabe 235.15 A000989440411FDNDOriginal Mercedes-Benz Getriebeöl 236.15Passend für Getriebeart: Mercedes 7-Gang AutomatikgetriebeGetriebetyp: 7G-TronicEinschränkung: ab Produktionsdatum 07/2010HinweisUm Fehlkäufe zu vermeiden, prüfen wir gern, ob dieser Artikel zu Ihrem Fahrzeug passt. Bitte senden Sie uns dazu vorab Ihre 17-stellige Fahrgestellnummer zu. Dazu können Sie die Option "Frage zum Artikel" nutzen, die Sie oberhalb dieser Artikelbeschreibung finden können.Hinweis zur Entsorgung von AltölWir sind aufgrund der Altölverordnung bei Abgabe von Verbrennungsmotorenöl und/oder Getriebeöl verpflichtet, solches gebrauchtes Öl sowie Ölfilter und die beim Ölwechsel regelmäßig anfallenden ölhaltigen Abfälle (im Folgenden „Altöl“) zurückzunehmen. Sofern Sie als gewerbliches oder sonstiges wirtschaftliches Unternehmen oder öffentliche Einrichtungen Verbrennungsmotoren- oder Getriebeöle erwerben, weisen wir darauf hin, d20,30 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Eichner PP-Warenanhänger grün Freigabe (9219-00772)Eigenschaften • Wetterfeste PP-Warenanhänger\n• Zur schnellen Kennzeichnung von Gütern und Waren\n• Mit verschiedenen Aufdrucken und passenden Farben\n• In praktischer Spenderbox\n• Bedruckung Freigabe\n• Grün Lieferumfang • 100x Eichner PP-Warenanhänger grün Freigabe (9219-00772)24,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
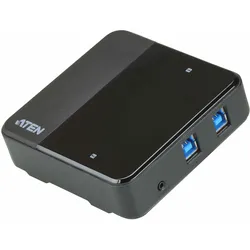
ATEN US3324 2x4 USB 3,2 Gen1 Peripherie-Freigabe-SwitchDer ATEN US3324 ist ein 2-Port USB 3.2 Gen1 Peripherie-Freigabegerät, das es Benutzern ermöglicht, vier USB-Geräte mit Hilfe von USB 3.2 Gen 1-Typ-B auf Typ-A Kabeln zwischen 2 verschiedenen Computern zu teilen.1x 2 x 4 USB 3.2 Gen Peripherie-Freigabe-Switch2x USB 3.2 Gen 1 Typ-B auf Typ-A Kabel 1,2 M1x USB 3.2 Gen 1 Typ-B auf Typ-C Kabel 1,8 M1x Remote-Port-Wähler1x Benutzeranleitung50,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Frostschutzmittel 5 Liter MB-Freigabe 325.6 A000989180811Mercedes-Benz Frostschutzmittel im 5-Liter-Kanister hat die MB-Freigabe 325.6. Das Original Kühlmittel ist auf die Nutzung in Ihrem Mercedes-Benz optimiert und erfüllt die hohen Qualitätsansprüche von Mercedes-Benz.Mercedes-Benz Original-ProduktVom autorisierten Mercedes-Benz HändlerVerhindert das Sieden im KühlkreislaufMaximale SchmierleistungMB-Freigabe: 325.65 Liter KanisterEhemalige Teilenummern: A000989212521, A000989082521, A000989282518HinweiseSeit Mitte Dezember 2022 darf das alte Kühlmittel 325.0 (G48) nicht mehr verwendet werden und ist durch das 325.6 (G40) Kühlmittel ersetzt worden. Die Mischbarkeit von G48 und G40 ist ohne Probleme möglich und direkt von Mercedes-Benz freigegeben. Sollte die Mischung zu einer rostbraunen Verfärbung führen, stellt dies keinen Qualitätsmangel dar.Der Korrosions-/Frostschutzmittel G48® darf mit Korrosions-/Frostschutzmittel G40® gemischt werden49,00 €*Versand: 13,50 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.